Donativo · Certificado · PDF
Recibo de donación
- Gratis
- Sin registro
- Sin marca de agua
- PDF al instante
Un recibo de donación acredita que una entidad ha recibido un donativo y es lo que el donante conserva para justificar su deducción. Para que sirva a efectos fiscales, el artículo 24 de la Ley 49/2002 exige que la certificación incluya el NIF del donante y de la entidad, el importe, la fecha, el destino del donativo y la mención expresa de su carácter irrevocable. Rellena la plantilla con esos datos y descarga el PDF.
Todo se queda en tu navegador: sin servidor y sin copias de los datos de tus donantes.
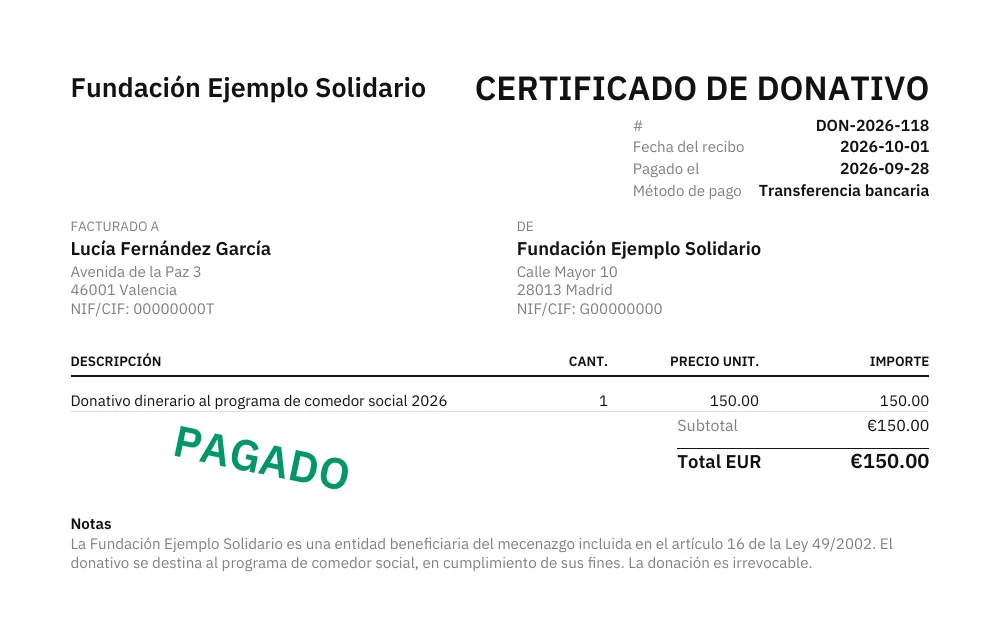
Ejemplo real de recibo de donación hecho con esta plantilla
Cómo quedan en el recibo los extremos del artículo 24.3 de la Ley 49/2002:
- a) NIF y datos de la entidad (bloque «De») y del donante (bloque «FACTURADO A»)
- b) Mención de que la entidad está incluida en el artículo 16 de la Ley 49/2002 — en Notas
- c) Fecha del recibo, fecha de pago e importe del donativo dinerario, con el método de pago y la marca PAGADO
- e) Destino del donativo — en la línea del concepto y en Notas
- f) Mención expresa del carácter irrevocable — en Notas
La plantilla no añade estas menciones por sí sola: se escriben en el campo Notas, como en el ejemplo. La letra d) solo aplica a donativos en especie. El título «CERTIFICADO DE DONATIVO» se ha puesto en el campo «Título del documento» (por defecto el PDF dice RECIBO); el bloque del donante sale como «FACTURADO A» y no se puede renombrar.
Qué exige la Ley 49/2002 en un recibo de donación
En España el recibo de donación con efectos fiscales no es un documento libre: su contenido está tasado por el artículo 24 de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo. La certificación debe incluir:
- NIF y datos de identificación del donante y de la entidad donataria.
- Mención expresa de que la entidad está incluida entre las reguladas en el artículo 16 de la Ley 49/2002.
- Fecha e importe del donativo cuando es dinerario.
- Documento que acredite la entrega cuando el donativo no es en dinero.
- Destino que la entidad dará al donativo, en cumplimiento de su finalidad.
- Mención del carácter irrevocable de la donación.
Esta plantilla no añade ninguna de esas menciones por sí sola: la de la entidad, el destino y el carácter irrevocable se escriben en el campo Notas, como en el ejemplo de esta página. Sin ellas, la certificación no reúne lo que exige el artículo 24.3.
El modelo 182: la otra mitad de la obligación
El donante conserva el recibo, pero quien informa a Hacienda es la entidad: el artículo 24.2 de la Ley 49/2002 la obliga a remitir a la Administración tributaria la información sobre las certificaciones expedidas. Esa remisión es el modelo 182, declaración informativa anual de donativos, donaciones y aportaciones recibidas, que se presenta a comienzos de año por los del año anterior: para los donativos de 2025, la Agencia Tributaria fijó el plazo del 1 de enero al 2 de febrero de 2026.
Emitir la certificación y presentar el 182 son dos mitades de la misma obligación; una no sustituye a la otra.
Deducción en el IRPF y en Sociedades
El artículo 19 de la Ley 49/2002 regula la deducción en el IRPF con un tramo inicial al que se aplica un porcentaje más alto, un porcentaje menor sobre el resto del donativo, y un incentivo a la recurrencia cuando se dona a la misma entidad importes iguales o superiores durante varios ejercicios seguidos. Las personas jurídicas tienen su propia deducción en el Impuesto sobre Sociedades, en el artículo 20.
Los porcentajes y el importe del primer tramo se han modificado en los últimos años. No los des por sabidos ni los imprimas en la plantilla: comprueba los vigentes en la información oficial de la Agencia Tributaria para la campaña que corresponda. En el recibo basta con certificar el hecho —quién, cuánto, cuándo, para qué—; el cálculo lo hace la declaración.
Donativos en especie
Cuando lo donado no es dinero, el recibo describe el bien y se acompaña del documento que acredita la entrega; la valoración sigue las reglas del artículo 18 de la Ley 49/2002. La regla de oro para quien emite el recibo es no inventar una cifra: describe «40 ordenadores portátiles usados, entregados el 14 de junio de 2026» y documenta la entrega. La base de la deducción no es un valor estimado por la entidad, sino el que fija el artículo 18: el valor contable en el momento de la transmisión o, en su defecto, el determinado conforme a las normas del Impuesto sobre el Patrimonio.
Entidades fuera del régimen especial
No todas las entidades sin ánimo de lucro están acogidas a la Ley 49/2002. Las donaciones a fundaciones legalmente reconocidas y asociaciones declaradas de utilidad pública que no lo estén tienen una deducción distinta y menor: el 10 % previsto en el artículo 68.3.b de la Ley 35/2006 del IRPF. Si tu entidad está en ese caso, emite el recibo con los datos de la operación pero no incluyas la mención del artículo 24: afirmar una condición fiscal que no se tiene traslada el problema al donante.
Donativo, cuota y pago por un servicio
- Donativo — entrega irrevocable y sin contraprestación. Es esta página.
- Cuota de socio — el artículo 17.1.b solo la incluye cuando no se corresponde con el derecho a percibir una prestación presente o futura; no la certifiques automáticamente como donativo.
- Pago por un bien o servicio — no es liberalidad: usa el generador de recibos o, si hay que facturar, la herramienta de facturas.
Fuentes (consultadas el 1 de octubre de 2026)
- Ley 49/2002, de 23 de diciembre — texto consolidado en el BOE: artículo 16 (entidades beneficiarias), 17 (donativos deducibles), 18 (base de la deducción), 19 y 20 (deducción en el IRPF y en el Impuesto sobre Sociedades) y 24 (justificación de los donativos).
- Ley 35/2006, del IRPF, artículo 68.3.b — texto consolidado en el BOE.
- Modelo 182, plazos de presentación — sede electrónica de la Agencia Tributaria (del 1 de enero al 2 de febrero de 2026).
Página revisada el 5 de septiembre de 2026 y de nuevo el 1 de octubre de 2026; el PDF de ejemplo se generó con esta plantilla ese mismo día.
Preguntas frecuentes
¿Qué datos debe contener un recibo de donación?
El artículo 24 de la Ley 49/2002 enumera lo que debe figurar en la certificación: el NIF y los datos de identificación personal del donante y de la entidad, la mención expresa de que la entidad está incluida entre las reguladas por esa ley, la fecha e importe del donativo cuando es dinerario, un documento público u otro auténtico que acredite la entrega si no lo es, el destino que la entidad dará al donativo, y la mención del carácter irrevocable de la donación.
¿Basta con el recibo para que Hacienda aplique la deducción?
No. El artículo 24.2 de la Ley 49/2002 obliga además a la entidad a remitir a la Administración tributaria la información sobre las certificaciones expedidas, y eso se hace con el modelo 182, una declaración informativa anual sobre los donativos del año anterior (para los de 2025, el plazo fue del 1 de enero al 2 de febrero de 2026, según la Agencia Tributaria). El recibo es la prueba que conserva el donante; el modelo 182 es lo que recibe Hacienda.
¿Qué porcentaje se deduce en el IRPF por un donativo?
La Ley 49/2002 establece un tramo inicial con un porcentaje de deducción más alto y un porcentaje menor para el resto del donativo, con un incentivo adicional cuando se dona a la misma entidad de forma recurrente. Los porcentajes y el límite del tramo se han modificado en los últimos ejercicios, así que consulta los vigentes para la campaña de Renta que estés preparando en la información oficial de la Agencia Tributaria.
¿Cómo se documenta un donativo en especie?
Describiendo el bien entregado, no poniéndole tú un precio. En los donativos no dinerarios la certificación debe acompañarse de un documento que acredite la entrega, y la valoración sigue las reglas del artículo 18 de la Ley 49/2002, que remite al valor contable o al determinado conforme a la normativa del Impuesto sobre el Patrimonio. Consigna en el recibo qué se ha entregado y en qué fecha, y deja la valoración a quien corresponda documentarla.
¿Y si mi entidad no está acogida a la Ley 49/2002?
Entonces no puedes emitir la certificación del artículo 24 ni mencionar esa ley en el recibo. Las donaciones a fundaciones y asociaciones declaradas de utilidad pública no acogidas al régimen especial tienen su propia deducción, más reducida, en la Ley del IRPF. Emite igualmente un recibo con el importe, la fecha y los datos de ambas partes, pero no afirmes una condición fiscal que la entidad no tiene: es el error que más problemas causa al donante.
¿Qué pasa si el donante recibió algo a cambio?
El artículo 17 de la Ley 49/2002 solo da derecho a deducción a los donativos «irrevocables, puros y simples». Si el donante recibió algo a cambio —una entrada a una cena benéfica, por ejemplo—, describe en el recibo qué se le entregó y consulta el tratamiento aplicable antes de certificar el importe completo como donativo.
¿Esta plantilla de recibo de donación es gratis?
Sí: sin cuenta, sin marca de agua y sin límite de recibos. Rellenas la plantilla en el navegador y descargas el PDF; los datos no salen de tu equipo.